Başabaş analizi neden önemlidir?
Satış yapmak her zaman kâr etmek anlamına gelmez. Gerçek soru, her satışın sabit giderlerden ne kadarını karşıladığı ve hangi noktada işletmeye pozitif faaliyet sonucu ürettiğidir. Aşağıda formülleri, örnekleri ve sık yapılan hataları adım adım açıklıyoruz.
1. Başabaş noktası nedir?
Başabaş noktası, işletmenin belirli bir dönemde elde ettiği satış gelirinin aynı döneme ait sabit ve değişken giderleri tam olarak karşıladığı faaliyet hacmidir. Bu eşikte faaliyet sonucu yaklaşık sıfırdır: işletme o ay kâr üretmez ama modellenen giderler nedeniyle zarar da yazmaz. İki ayrı ölçüsü vardır. Başabaş satış adedi kaç ürün veya hizmet satılması gerektiğini; başabaş cirosu ise gereken satış tutarını gösterir. Bir kahve dükkânında fincan sayısı, tostçuda porsiyon sayısı, bir yazılım işletmesinde abonelik sayısı başabaş birimi olarak seçilebilir.
Başabaş analizi özellikle yeni işletme açılırken, yeni ürün fiyatlandırılırken, kira artışı öncesinde veya bir ek çalışan istihdam edilmeden önce yararlıdır. Ancak tek başına satış garantisi sunmaz: talebin varlığı, rakip fiyatları, mevsimsellik ve müşterinin ödeme isteği ayrıca incelenmelidir. Hesaplayıcı, verdiğin koşulların gerçekleştiği kabulüyle matematiksel gerekliliği söyler; müşterilerin gerçekten gelip gelmeyeceğini bilemez.
2. Sabit gider ve değişken gider farkı
Sabit gider, incelenen hacim aralığında satış adedi değişse bile aylık toplamı değişmeyen veya çok az değişen giderdir. Dükkân kirası, sabit çalışan maaşı, muhasebeci ücreti, yazılım aboneliği, sigortanın aylık payı ve belirli bir asgari elektrik bedeli buna örnektir. Sabit gider demek sonsuza kadar aynı kalacak gider demek değildir; bu hesap yalnızca seçilen ayda bu giderlerin sabit olduğu varsayımını kullanır. Örneğin ikinci şube açılırsa veya ek vardiya için yeni personel alınırsa toplam sabit gider sıçrayabilir.
Değişken gider satılan ürünle beraber artar. Sucuk, ekmek, peynir, paket, ürün başına kurye ödemesi, ürün başına üretim sarf malzemesi gibi giderler burada yer alır. Her porsiyon 120 TL malzemeye mal oluyorsa 100 porsiyon için yaklaşık 12.000 TL, 1.000 porsiyon için 120.000 TL değişken maliyet oluşur. Stok alımının ödemesi ile satılan malın maliyeti her zaman aynı ayda gerçekleşmeyebilir; bu araç muhasebe ve nakit akışı ayrıntılarını değil, satış başına ekonomik maliyeti temel alır.
Bazı giderler karışıktır: örneğin elektrik faturasının bir bölümü işletmenin açık tutulması için gereklidir, bir bölümü üretim hacmiyle artar. Bunları mümkünse sabit ve değişken kısımlara ayır. Aynı gideri iki kez yazma. Personelin sabit maaşı aylık sabit giderdeyse onu ürün başına maliyete ikinci kez eklemek, sonucu olduğundan yüksek gösterir.
3. Birim katkı payı nasıl hesaplanır?
Bir ürünün katkı payı, o ürünün satışından elde edilen KDV hariç gelirden, o satışa doğrudan bağlı tüm değişken giderler çıkarıldıktan sonra kalan tutardır. Bu araçta komisyon ayrı kutuya yazıldığı için önce satış fiyatının yüzde komisyon tutarı hesaplanır, sonra değişken maliyete eklenir. Formül şöyledir: Katkı payı = Satış fiyatı − Birim değişken gider − (Satış fiyatı × Komisyon oranı / 100). Böylece komisyonu değişken maliyete ayrıca koymadığın sürece çift hesaplama oluşmaz.
KDV hariç satış fiyatı 250 TL, malzeme ve ambalaj gideri 120 TL, ödeme veya platform komisyonu %3 olsun. Komisyon 7,50 TL'dir. Birim katkı payı 250 − 120 − 7,50 = 122,50 TL olur. Yani her ek satış sabit giderleri kapatmak veya faaliyet kârı oluşturmak için 122,50 TL katkı sağlar.
Katkı payı brüt satış fiyatına eşit değildir. İşletme 1.000 adet sattığında 250.000 TL ciro görmesine rağmen bunun tamamı kâr değildir. Ürün maliyeti, komisyon ve sabit giderler düşüldüğünde sonuç ortaya çıkar. Birim katkı payı sıfırsa sabit giderin kapanması için sınırsız ürün satmak bile yeterli değildir; negatifse satış arttıkça zarar büyür. Bu durumda maliyetleri gözden geçirmek veya satış fiyatını yeniden değerlendirmek gerekir.
4. Başabaş satış adedi ve ciro formülü
Başabaş adedi, aylık sabit giderin birim katkı payına bölünmesiyle bulunur. Sonucun küsuratlı çıkması mümkündür fakat çoğu ürün yarım adet satılamadığı için sayı yukarı yuvarlanır. Örneğin 140.000 TL sabit gider ve 122,50 TL katkı payı için 140.000 / 122,50 = yaklaşık 1.142,86 adet bulunur. Bu durumda gerekli asgari tam sayı 1.143 adet olur. Başabaş ciro tutarı da 1.143 × 250 TL = 285.750 TL olarak hesaplanır. Kesirli teorik başabaş ciro ile tam adetli satış cirosunun küçük fark göstermesi normaldir.
Bu sonuç aylık dönem içindir. Girdiğin sabit gider yıllıksa aylık sabit gider alanına olduğu gibi yazma; yıllık tutarı 12'ye bölerek aylık pay oluştur. Çalışma günü 26 seçilirse başabaş günlük adet yaklaşık 1.143 / 26'dır; günlük hedef yine yukarı yuvarlanarak 44 adet olarak gösterilir. Bunun anlamı her gün eşit satış yapılacağı değildir. Hafta sonu yoğun, hafta içi sakin bir işyerinde günlük dağılımı farklı olabilir.
5. Hedef kâr için kaç ürün satılmalı?
İşletme yalnızca giderleri karşılamakla yetinmeyebilir. Örneğin aylık 35.000 TL faaliyet kârı hedefliyorsan, sabit giderine bu kârı eklersin: (Sabit gider + Hedef kâr) / Birim katkı payı. Yukarıdaki örnekte (140.000 + 35.000) / 122,50 = yaklaşık 1.428,57; dolayısıyla tam 1.429 satış gerekir. 26 çalışma gününde günlük ortalama hedef 55 adet olur. Günlük azami kapasite 40 adet ise matematiksel hedefe ulaşmak fiziksel olarak mümkün olmayabilir. Daha çok müşteri bulmadan önce üretim kapasitesini, personel planını ve ekipmanı düşünmek gerekir.
Hedef olarak yazılan tutar faaliyet kârıdır. Vergi sonrası cebinde kalacak para ile aynı şey değildir. İşletme sahibinin kişisel çekişi, kurumlar veya gelir vergisi, kredi anaparası, sermaye yatırımı, ekipman yenileme ve stok finansmanı farklı sonuçlar doğurabilir. Hedef kâr alanını bu kapsamı bilerek kullan.
6. Beklenen satış ve güvenlik payı
Beklenen aylık satış adedi, planlanan iş hacmi ile başabaş noktası arasındaki mesafeyi gösterir. Yukarıdaki örnekte 1.300 porsiyon beklersen 1.300 × 122,50 − 140.000 = 19.250 TL faaliyet kârı elde edersin. Bu yalnızca hesapta yazan koşulların gerçekleşmesi halinde oluşacak sonuçtur. Ortalama satış tutarı veya değişken gider değişirse faaliyet sonucu da değişir.
Güvenlik payı, tahmin edilen satışların başabaş seviyesinin ne kadar üzerinde olduğunu anlatır. Örneğin beklenen satış 1.300, teorik başabaş 1.142,86 ise aradaki fark yaklaşık 157,14 birimdir. Oransal güvenlik payı (Beklenen satış − Teorik başabaş adedi) / Beklenen satış × 100 formülüyle yaklaşık %12,09'dur. Bu oran küçüldükçe ufak bir satış düşüşü bile işletmeyi zarara sokabilir. Negatif güvenlik payı ise planlanan satışların başabaş düzeyinin altında olduğunu gösterir.
7. Senaryo tablosunu doğru okumak
Bu hesaplayıcı, beklediğin aylık satışın %50, %75, %100, %125 ve %150 düzeylerindeki gelir, toplam gider ve faaliyet sonucunu bir tabloda gösterir. Örneğin açılışın ilk ayında beklenen satışın yarısı gerçekleşebilir. Diğer aylarda reklam çalışmasıyla daha fazla ürün satılabilir. Bütün bu senaryolar, fiyat ve ürün başına maliyet sabit kaldığında ne olacağını açıklar. Ciro artarken maliyet de arttığı için kâr gelirin tamamı kadar büyümez; artış katkı payı üzerinden ilerler.
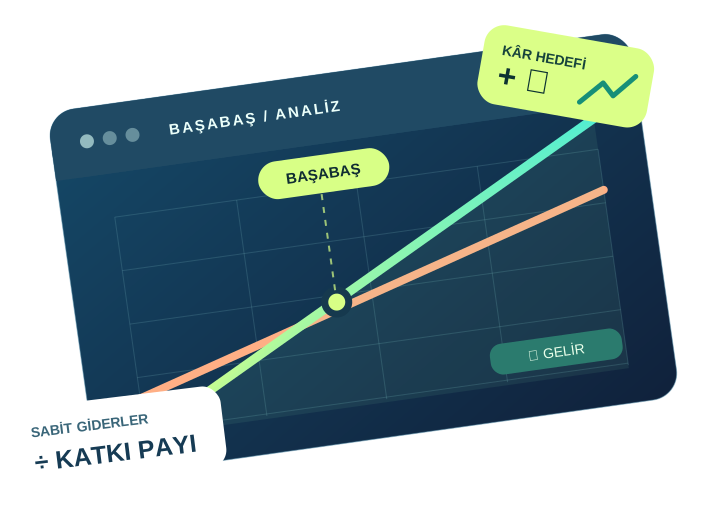
Grafikte iki çizgi vardır: satış geliri sıfır satışta sıfırdan başlar; toplam gider çizgisi ise sıfır satışta bile aylık sabit giderden başlar. Gelir çizgisi maliyet çizgisini kestiğinde teorik başabaş ortaya çıkar. Kesişimin sol tarafı zarar, sağ tarafı faaliyet kârı bölgesidir. Çizgilerin eğimleri ürün fiyatına ve değişken maliyete bağlı olduğundan, fiyatlandırmadaki ufak değişiklikler beklenenden büyük farklar yaratabilir.
8. KDV, satış vergileri ve komisyonlar
Türkiye'de fiyatlar çoğu zaman KDV dahil konuşulur. Ancak bu başabaş modeli, bütün fiyat ve maliyet kutularına KDV hariç tutar girildiğini varsayar. Müşterinin 250 TL ödediği bir ürünün KDV hariç satış bedeli bunun altında olabilir; hangi oran ve işlem esasının uygulanacağı faaliyete göre değişir. Bu yüzden önce satışın KDV hariç karşılığını belirle, malzeme maliyetlerini de karşılaştırılabilir temelde gir. Burada KDV oranı otomatik hesaplanmaz veya güncel mevzuat takibi yapılmaz.
Komisyon yüzdesi özellikle kartla ödeme ve çevrimiçi satışlarda önemlidir. Komisyonun KDV veya işlem başına asgari ücret gibi karmaşık bölümleri varsa bunları işletmen için gerçek birim gider olarak dönüştürmen gerekir. Yüzde komisyonu kutusuna yazdıysan aynı tutarı değişken maliyet hanesine ekleme. Sabit POS cihazı aboneliği aylık sabit gider olabilir; işlem başına kesinti ise değişkendir. İkisini ayrı tutman faydalıdır.
9. Birden çok ürün satıyorsan ne yapmalısın?
Bir tost, bir içecek ve bir tatlı farklı fiyatlara ve maliyetlere sahip olabilir. Her birini tek tek satarken ürün bazında katkı payları farklıdır. Tek bir başabaş hesabı yapmak istersen satmayı beklediğin ürünlerin paylarına göre ağırlıklı ortalama satış fiyatı ve ağırlıklı ortalama birim maliyet hesaplayabilirsin. Örneğin cironun %70'i tostlardan, %30'u içeceklerden geliyorsa adet ve katkı payı ağırlıklarını birbirine karıştırma. Seçtiğin tek birim, gerçek satış karmasını temsil eden sipariş veya sepet ortalaması olabilir.
Satış karması zamanla değişirse yeniden hesap yap. Yüksek katkı paylı ürünlerin satış payı azalırsa, toplam müşteri sayısı aynı kalsa bile faaliyet kârı düşebilir. Kampanyalarda ürün fiyatının indirilmesi ile beklenen ek satış adedini birlikte düşünmek gerekir. Düşen katkı payını daha yüksek hacimle telafi etmek her zaman mümkün değildir.
10. Kapasite, talep ve darboğaz
İşletmenin kâr hedefi matematiksel olarak hesaplanabilir fakat üretim kapasitesi gerçek dünyada sınırlıdır. Bir tost makinesi saatte belirli sayıda tost çıkarabilir, servis personeli sınırlı müşteriye yetişebilir, paket servis yoğun saatlerde yavaşlayabilir. Günlük kapasite alanına teorik en yüksek sayı yerine sürekli sürdürülebilen gerçekçi sayı gir. Hesaplayıcı aylık kapasiteyi çalışma günü ile günlük kapasitenin çarpımı olarak değerlendirir; böylece başabaş ve hedef kâr adedinin kapasiteyi aşıp aşmadığını ayrıca uyarır.
Kapasite sorunu varsa daha fazla ekipman, iş gücü veya çalışma saati gerekebilir. Ancak bunlar sabit gideri de artıracağından, yeni kapasiteyle yeni sabit gider tutarını tekrar hesapla. Bu araçta kapasite artışının yatırım maliyeti otomatik eklenmez. Aynı şekilde müşteri talebi garanti edilmez; bulunduğun bölgedeki rekabet ve geçiş trafiğini incelemek gerekir.
11. Başabaş analizi ile nakit akışını karıştırma
Kârlı görünen bir işletmenin nakit sıkıntısı yaşaması mümkündür. Örneğin ürünleri peşin alıp kurumsal müşteriye 60 gün vade ile satıyorsan, satış gelirini tahsil etmeden önce maaş ve kira ödersin. Bu araç tahsilat günlerini, stok dönüş hızını, borç taksitlerinin anapara bölümünü, amortisman farklarını veya başlangıç yatırımının geri dönüş zamanını hesaplamaz. İlk yatırımın geri dönüşünü ölçmek için farklı bir nakit akışı planı gerekir.
Ay sonunda çıkan artı tutarın tamamını dağıtılabilir kâr sanma. Vergi yükümlülükleri, beklenmeyen bakım giderleri, ekipman yenileme, stok alımı ve işletme sermayesi ihtiyacı için rezerv gerekir. İşletmeyi büyütme hedefin varsa faaliyet kârını düzenli takip etmenin yanında banka ve kasa bakiyelerini ayrı izlemek daha güvenli bir yaklaşım sunar.
12. Hataları azaltan uygulama önerileri
- Tek bir ay seç ve bütün sabit giderleri aynı döneme dönüştür.
- Satış fiyatı ve maliyetleri her ikisi için de KDV hariç temelde tut.
- Bir masrafı hem değişken hem sabit giderde ikinci defa sayma.
- Komisyonu yüzde kutusuna yazdıysan değişken maliyetten çıkar.
- Ürün iadesi, bozulma, fire veya indirimler varsa gerçek birim maliyet ve ortalama fiyatı bunları yansıtacak şekilde belirle.
- Satış tahminini sadece iyimser bir değere göre yapma; düşük senaryoyu da kontrol et.
- Hedef kârın üretim kapasitesine ve gerçekçi günlük sipariş hacmine uyduğunu doğrula.
- Yeni personel, makine veya kira artışı durumunda sabit giderleri güncelle.
- Sonuçları fiyat teklifi veya yatırım kararı için kullanmadan önce bir muhasebe uzmanıyla teyit et.
Sık sorulan sorular
Başabaş noktası kaç satış olunca kâr başlar?
Başabaş adedi, toplam gelirin toplam gideri ilk kez karşıladığı tam satış sayısıdır. Pozitif kâra geçiş bazı durumlarda bir sonraki üründe gerçekleşir; çünkü başabaş adedindeki matematiksel sonuç tam olarak sıfır da olabilir. Tabloda hedef satış sonucunu kontrol et.
Başabaş hesabına şirket vergileri dahil mi?
Hayır. Bu araç faaliyet gelirleri ve giderleriyle çalışır; KDV hariç tutar ister. Gelir veya kurumlar vergisini, stopajı, kredi anaparasını ya da mali müşavir tarafından yapılacak vergi optimizasyonunu hesaplamaz.
Sabit giderim sıfırsa sonuç neden sıfır çıkıyor?
Sabit gider yoksa ve birim katkı payın pozitifse matematiksel başabaş sıfır adettir: sıfır satışta gelir ve gider eşittir. Ancak pozitif kâr için en az bir adet satış gerekir.
Günlük hedef nasıl hesaplanıyor?
Aylık gerekli satış adedi çalışma günü sayısına bölünür ve yukarı yuvarlanır. Bu, eşit günlük satış dağılımı varsayımına dayanan planlama göstergesidir.
Birden fazla ürün sattığımda nasıl hesap yaparım?
Sabit satış karması varsa ürünlere göre ağırlıklı ortalama katkı payı kullanabilirsin. Farklı ürünlerin maliyetleri çok değişiyorsa her ürün için ayrı tablo hazırlaman daha doğru olur.
Başabaş noktası gerçek kâr garantisi midir?
Hayır. Hesap yalnızca girdiğin satış fiyatının, birim maliyetin ve sabit giderlerin gerçekleştiği durumda sonucu gösterir. Fire, stok kaybı, mevsimsellik ve tahsilat sorunları gerçek sonucu değiştirebilir.